ETF settoriali: la tecnologia europea vola, le banche perdono il regime rialzista
Contesto macro
Il quadro macro si è fatto meno comodo. La volatilità attesa sull'azionario americano passa dal territorio favorevole alla zona di attenzione, con un aumento del 5,37% in 4 settimane, e quella dei titoli di Stato accelera ancora: +46,77% sul mese, contro il 35,27% di sette giorni fa, anch'essa ora in zona di attenzione. Il costo delle protezioni contro i ribassi estremi resta invece in territorio favorevole e scende del 4,42%: il mercato è più nervoso, senza segni di corsa alla copertura.
Il nodo resta l'ampiezza del mercato americano, cioè la quota di azioni che partecipa al movimento: in territorio critico, è più bassa del 38,61% rispetto a un mese fa. Con una base così stretta gli indici dipendono da pochi titoli molto pesanti.
Il dollaro guadagna il 2,78% sul mese e si porta nella parte più alta del suo intervallo semestrale, mentre l'oro perde il 6,44% e resta in territorio critico, vicino al fondo dello stesso intervallo. Il petrolio è fermo, -0,40% sul mese dopo il +9,05% di una settimana fa, e i noli marittimi scendono del 13,23%, in territorio critico. Sui settori si vede subito: la tecnologia sale da sola, quasi tutto il resto arretra.
Settori USA
Sul tabellone americano salgono 3 comparti su 11 e la media semplice del paniere chiude a -0,90%, contro il -0,54% di sette giorni fa.
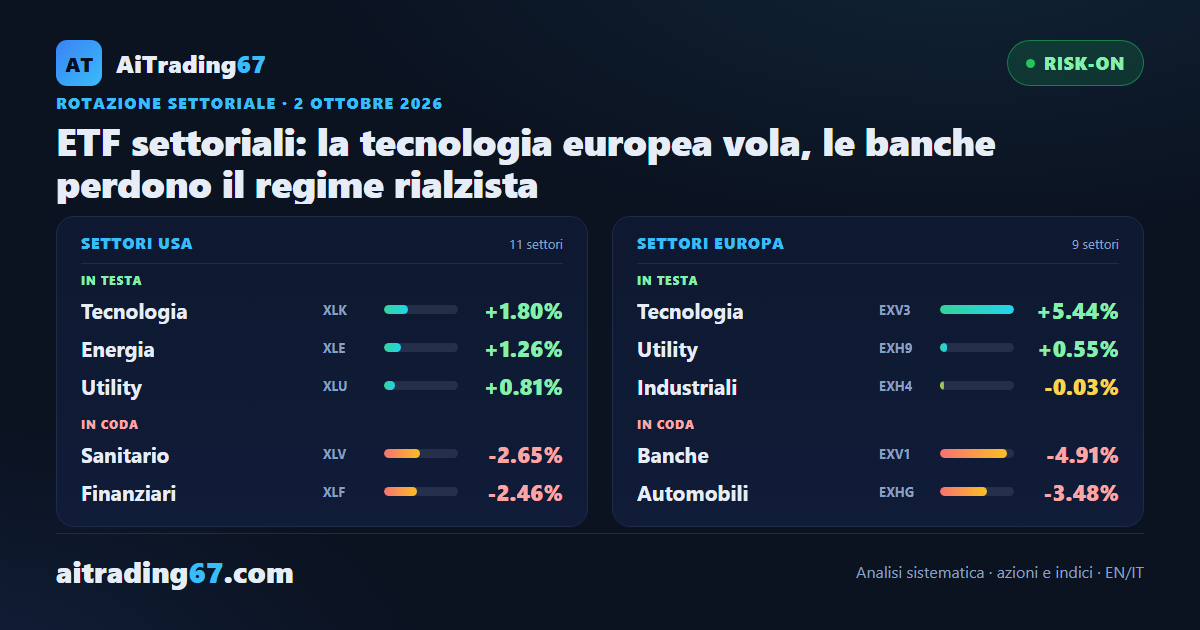
La tecnologia (+1,80%) resta in testa per la seconda settimana e aggiunge il tassello che mancava: l'istogramma MACD torna sopra lo zero, da -0,29 a +0,13. Regime rialzista, forza relativa in crescita, ADX a 22,5 e RSI a 69,2, a un passo dall'ipercomprato: è la struttura più completa del listino, con poco margine prima dell'eccesso. Seconda l'energia (+1,26%), che recupera dopo il -3,53% della settimana scorsa: conserva il regime rialzista e l'ADX più alto d'America, a 31,7, e la forza relativa torna a crescere, mentre l'istogramma, ancora positivo, si è ridotto del 44%. Terze le utility (+0,81%), ultime nelle due settimane precedenti: un rimbalzo dentro un regime ribassista, con l'RSI a 32,7, il più basso del paniere.
Le notizie pesanti stanno in fondo alla classifica. La sanità, terza sette giorni fa, è ultima con -2,65%: il regime rialzista regge, ma l'istogramma MACD ha perso quasi tre quarti del suo valore in una settimana e la forza relativa è passata al calo. I finanziari (-2,46%) confermano la svolta della settimana scorsa: seconda settimana in regime ribassista, istogramma negativo quasi triplicato, RSI a 43,1. I servizi di comunicazione (-2,34%) perdono il regime rialzista conquistato sette giorni fa, con l'ADX a 12,0, il più basso d'America: un movimento privo di direzione, che il prezzo ha smentito subito.
Materiali (-1,89%), consumi di base (-1,86%) e immobiliare (-1,80%) restano in regime ribassista con la forza relativa in calo e l'RSI fra 34,8 e 41,3. Industriali (-0,28%) e consumi discrezionali (-0,47%) limitano i danni senza cambiare struttura. Il conto finale: i regimi rialzisti scendono da 4 a 3 su 11.
Settori Europa
In Europa salgono 2 comparti su 9 e la media si ferma a -0,80%. Il dato medio nasconde però una forbice di 10,35 punti fra il primo e l'ultimo, più del doppio dei 4,85 di sette giorni fa.
La tecnologia (+5,44%) firma il movimento più ampio dei 20 settori censiti e guida per la seconda settimana. Regime rialzista, forza relativa in crescita e RSI a 64,8, il più alto d'Europa; l'istogramma MACD è ancora sotto lo zero, ma in sette giorni ha ridotto di oltre la metà il valore negativo. Resta leggero l'ADX, a 16,8: il prezzo corre, la direzionalità deve ancora formarsi. Seconde le utility (+0,55%), unico altro segno più: regime ribassista, forza relativa tornata a crescere e istogramma in lento miglioramento, con l'ADX a 25,2.
All'altro capo le banche, ultime con -4,91%. Una settimana fa erano il trend più direzionale del continente; ora perdono il regime rialzista, l'RSI scende da 63,1 a 52,1 e l'istogramma MACD, già negativo, quasi triplica. L'ADX a 31,5 resta il più alto d'Europa: una settimana fa accompagnava la salita, oggi accompagna la discesa.
Cambiano regime anche le materie prime (-0,36%), passate al ribassista con un istogramma sempre più negativo. Le automobili (-3,48%) restano in fondo alla classifica: istogramma MACD appena sceso sotto lo zero, RSI a 36,7, il più basso d'Europa, e ADX a 12,1. La sanità (-2,52%) torna indietro dopo due settimane positive, con regime ribassista e ADX a 12,7.
Reggono la struttura il petrolio e gas (-1,00%) e gli industriali (-0,03%), entrambi in regime rialzista. Il primo ha ancora l'unico istogramma europeo sopra lo zero, sceso però a un terzo del valore di sette giorni fa, con l'RSI a 60,1; i secondi sono fermi, con l'ADX a 15,5 e l'RSI a 51,8. Le telecomunicazioni (-0,85%) restano in regime ribassista. I regimi rialzisti scendono così da 5 a 3 su 9.
Confronto cross-region e indici broad
Il confronto fra le due sponde dà un risultato netto: la tecnologia guida in entrambe per la seconda settimana, ed è l'unico settore in cui prezzo, regime e forza relativa vanno nella stessa direzione sia a Wall Street sia in Europa. La differenza sta nella maturità. Negli Stati Uniti l'istogramma MACD è già tornato positivo e l'RSI sfiora l'ipercomprato; in Europa il prezzo ha fatto il salto più ampio e il momentum sta ancora recuperando.
Il secondo punto riguarda il credito. I finanziari americani avevano perso il regime rialzista una settimana fa, le banche europee li seguono ora, con un calo doppio. Sull'energia le due aree si dividono ancora, a parti invertite: sale quella americana (+1,26%), scende il petrolio e gas europeo (-1,00%), con il regime rialzista intatto in entrambi i casi.
Nel complesso i regimi rialzisti scendono da 9 a 6 su 20, mentre i settori con forza relativa in crescita salgono da 3 a 5: tecnologia, energia e utility in America, tecnologia e utility in Europa.
Sui panieri ampi la lettura è coerente. L'ETF sul Nasdaq 100 guadagna lo 0,68% e quello sull'S&P 500 cede lo 0,22%, contro una media di settore americana a -0,90%: il peso della tecnologia tiene a galla gli indici mentre 8 comparti su 11 scendono, e il Nasdaq 100, il più carico di tecnologia, è l'unico dei due in positivo. In Europa il conto è meno favorevole: le banche pesano molto a Milano, le automobili a Francoforte, la sanità a Londra, e i tre settori occupano le ultime tre posizioni della classifica. I 4 indici europei che seguiamo e le piccole capitalizzazioni americane sono in Segnale di Vendita settimanale.
Per chi fa trading sugli ETF settoriali, o sceglie le azioni partendo dal settore, la nostra lettura suggerisce prudenza sui comparti che hanno appena cambiato regime e attenzione a quelli in cui prezzo e momentum vanno insieme: oggi la tecnologia e, in America, l'energia. Tre verifiche per la prossima settimana: se la tecnologia americana entra in ipercomprato o rallenta, se le banche europee trovano un appoggio dopo il cambio di regime, se il rimbalzo delle utility cambia la struttura o resta un episodio.