Recap settimanale · 18 settembre 2026
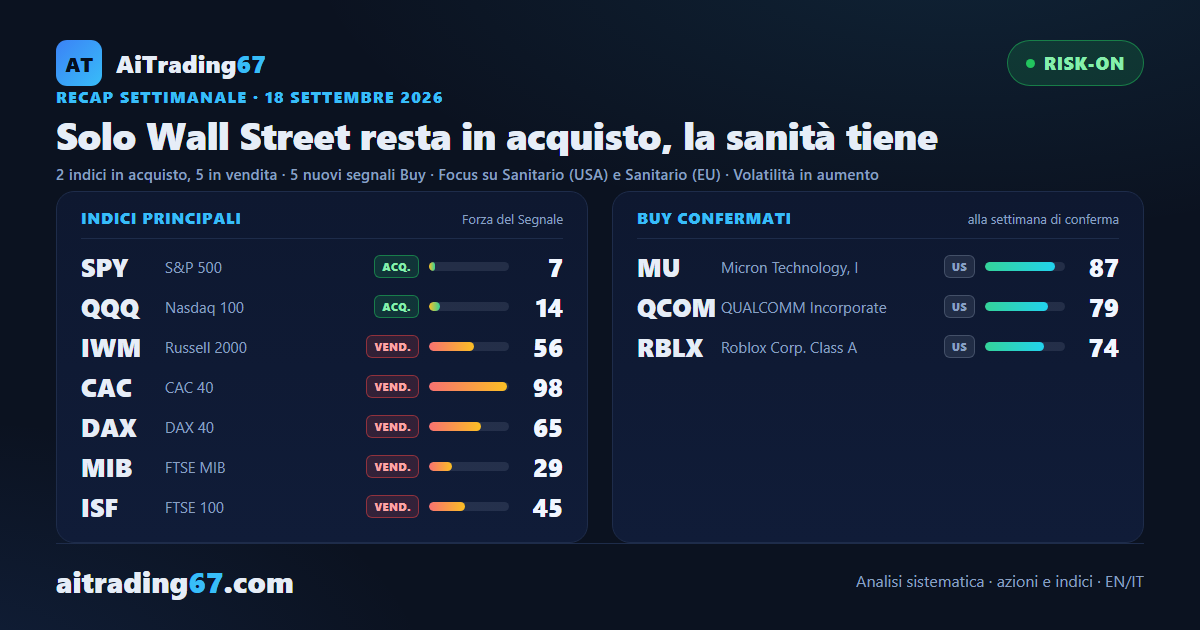
Solo Wall Street resta in acquisto, la sanità tiene
2 indici in acquisto, 5 in vendita · 5 nuovi segnali Buy · Focus su Sanitario (USA) e Sanitario (EU) · Volatilità in aumento
01
La view della settimana
La settimana ha cambiato motore tre volte. Lunedì il mercato ha venduto in blocco i semiconduttori e tutta la filiera elettrica dei centri dati: GE Vernova ha lasciato l'8,6%, Siemens Energy l'8%, Prysmian il 7,1%, mentre i capitali si spostavano sulla sicurezza informatica e sul software. Martedì è arrivato il petrolio, in rialzo del 4,4% in una seduta sulla chiusura di un oleodotto saudita, con il rendimento del decennale americano sopra il 5% per la prima volta dal 2007. Mercoledì la Federal Reserve ha alzato i tassi di 25 punti base al 3,75-4,00%, il primo rialzo dal 2023: l'S&P 500 ha perso lo 0,44% e il suo segnale settimanale è girato in vendita per appena lo 0,04%. Giovedì il rimbalzo ha rimesso tutto in ordine — Nasdaq 100 più 1,73%, volatilità azionaria giù del 13% in una seduta — e quel capovolgimento si è ritirato.
Resta però un mercato che sale con sempre meno titoli: la partecipazione ha perso il 38% in quattro settimane. Alla chiusura di venerdì solo S&P 500 e Nasdaq 100 restano in acquisto; Russell 2000, CAC 40, DAX, FTSE MIB e FTSE 100 sono tutti dalla parte della vendita.
Le società che hanno pubblicato i conti (ordine alfabetico, variazione settimanale):
· FedEx Corporation (FDX) −2,7%
· MFE-MediaForEurope (MFEA) −5,5%
Resta però un mercato che sale con sempre meno titoli: la partecipazione ha perso il 38% in quattro settimane. Alla chiusura di venerdì solo S&P 500 e Nasdaq 100 restano in acquisto; Russell 2000, CAC 40, DAX, FTSE MIB e FTSE 100 sono tutti dalla parte della vendita.
Le società che hanno pubblicato i conti (ordine alfabetico, variazione settimanale):
· FedEx Corporation (FDX) −2,7%
· MFE-MediaForEurope (MFEA) −5,5%
02
Regime macro
contesto di mercatoRisk-On
Il regime resta operabile, ma con il costo del denaro che sale e la partecipazione che si assottiglia da cinque settimane la selezione conta più della direzione.
VIX
Favorevole
MOVE
Favorevole
DXY
Neutro
Ampiezza
Sotto pressione
03
Indici principali
7 ETF BroadIl quadro degli indici si è spaccato lungo l'Atlantico: solo S&P 500 e Nasdaq 100 chiudono la settimana in acquisto, entrambi con la spinta ormai ridotta al lumicino. Gli altri cinque sono in vendita, ma con convinzioni lontanissime fra loro: il CAC 40 viaggia con la Forza del Segnale al massimo quasi assoluto, il FTSE MIB con la più bassa del gruppo. DAX e FTSE 100 hanno girato in questa settimana, e sono i due da guardare per primi.
State Street SPDR S&P 500 ETF (SPY)Acquisto · in corso›
L'S&P 500 è l'indice che ha rischiato di più e ha finito per tenere. Mercoledì, dopo la decisione della Federal Reserve, il segnale settimanale è girato in vendita per appena lo 0,04%; giovedì il rimbalzo lo ha riportato dalla parte giusta e il capovolgimento si è ritirato. L'acquisto resta aperto alla 23ª settimana e vale più 12,1% dall'ingresso, ma la spinta è ridotta al minimo: la Forza del Segnale è a 7 su 100 e l'istogramma MACD sta sotto lo zero. La settimana chiude quasi ferma, meno 0,3%, con l'indice il 2,3% sotto il proprio record.
Forza del Segnale7 / 100
Invesco QQQ Trust Series I (QQQ)Acquisto · in corso›
Il Nasdaq 100 è l'unico indice che chiude la settimana in guadagno, più 0,9%, e lo fa dopo aver attraversato il tonfo dei semiconduttori di lunedì e il rimbalzo di giovedì. È la fotografia di una tecnologia spaccata in due: i chip venduti in blocco e poi ricomprati, il software e la sicurezza informatica comprati per tutta la settimana. L'acquisto è alla quinta settimana e viaggia ancora l'1,3% sotto l'ingresso, con la Forza del Segnale a 14 su 100 e l'indice il 3,6% sotto i massimi. Un segnale giovane, che deve ancora dimostrare qualcosa.
Forza del Segnale14 / 100
iShares Russell 2000 ETF (IWM)Vendita›
Il Russell 2000, l'indice delle piccole capitalizzazioni americane, resta dalla parte della vendita e la settimana gli toglie un altro 1,7%, il calo più ampio fra gli indici statunitensi. La Forza del Segnale a 56 su 100 lo colloca a metà strada: il ribasso ha struttura, ma non la convinzione dei casi europei. L'indicatore di forza relativa scende a 49,5, l'istogramma MACD è sotto lo zero e la distanza dai massimi si allarga al 6,9%. Per le piccole capitalizzazioni un costo del denaro che sale è il vento contrario più diretto che ci sia.
Forza del Segnale56 / 100
Multi Units France Sicav (CAC)Vendita›
Il CAC 40 porta la convinzione più alta di tutto il gruppo: la Forza del Segnale è a 98 su 100, praticamente al massimo, e il segnale di vendita arriva alla terza settimana. La settimana cede l'1,2% e l'indice è il 7,6% sotto il proprio record, con l'indicatore di forza relativa sceso a 44,4 e l'istogramma MACD sotto lo zero. È il ribasso più ordinato del paniere europeo, quello in cui struttura e spinta dicono la stessa cosa — e proprio per questo il nostro modello sconsiglia di inseguirlo adesso.
Forza del Segnale98 / 100
Amundi DAX II UCITS ETF Acc (DAX)Vendita›
Il paniere tedesco è la novità della settimana: il segnale di vendita è scattato proprio ora, con il prezzo che chiude sotto la media a 20 settimane dopo esserci rimasto appoggiato per mesi. Il MACD ha incrociato al ribasso la sua linea dopo 17 settimane sopra, e nella candela settimanale gli acquisti sono scesi sotto un quarto dei volumi. La settimana chiude a meno 1,0% e l'indice è il 4,9% sotto il massimo. La Forza del Segnale a 65 su 100 dice che il movimento ha ampiezza, ma è la prima settimana: la banda di qualità sconsiglia di aprire qui.
Forza del Segnale65 / 100
Amundi FTSE MIB UCITS ETF (MIB)Vendita›
Il FTSE MIB è in vendita alla seconda settimana, e con la convinzione più bassa del gruppo: la Forza del Segnale si ferma a 29 su 100. La settimana cede l'1,8%, il calo più ampio fra i sette, eppure l'indicatore di forza relativa resta il più alto fra gli indici europei, a 56,5, e la distanza dal record è del 4,8%. È il ritratto di un listino che scende senza slancio, in un mese in cui Milano ha spesso reagito meglio degli altri alle notizie sui tassi. Un ribasso da verificare, più che da assecondare.
Forza del Segnale29 / 100
iShares Core FTSE 100 UCITS ETF (ISF)Vendita›
Il FTSE 100 entra in vendita questa settimana ed è, fra i sette, l'indice più lontano dai propri massimi: il 9,8%. Il calo settimanale è contenuto, meno 0,9%, e l'indicatore di forza relativa resta in mezzo al guado a 51,9, con l'istogramma MACD sotto lo zero. La Forza del Segnale a 45 su 100 racconta un ribasso senza particolare convinzione, appena aperto. Londra è stata la piazza più tranquilla della settimana, e proprio per questo il capovolgimento merita una verifica alla prossima chiusura settimanale prima di trarne conclusioni.
Forza del Segnale45 / 100
04
Rotazione settoriale
USA · EuropaLa sanità è l'unico comparto che sale su entrambe le sponde: in Europa guadagna il 3,04%, negli Stati Uniti l'1,83%. È la stessa sanità che fino a due settimane fa era la più scaricata del listino, e il ritorno dei capitali su di lei racconta la settimana meglio di qualunque indice. Negli Stati Uniti il secondo posto va alla tecnologia (+1,03%), che ha recuperato solo nell'ultima seduta quanto aveva perso lunedì. In coda il disegno è difensivo al contrario: utility americane a −3,04%, risorse di base europee a −2,62% e finanziari statunitensi a −2,43%, colpiti proprio dalla decisione sui tassi che avrebbe dovuto aiutarli. La rotazione completa, settore per settore e su entrambe le sponde, è nel report settimanale sui settori di questa stessa data.
Settori USA
XLV›
State Street Health Care Selec
in salita · +1.83%
XLK›
State Street Technology Select
in salita · +1.03%
XLP›
State Street Consumer Staples
in calo · -0.70%
XLE›
State Street Energy Select Sec
in calo · -1.27%
XLI›
State Street Industrial Select
in calo · -1.52%
XLC›
State Street Communication Ser
in calo · -1.59%
XLRE›
State Street Real Estate Selec
in calo · -2.05%
XLF›
State Street Financial Select
in calo · -2.43%
XLU›
State Street Utilities Select
in calo · -3.04%
Settori Europa
EXV4›
iShares STOXX Europe 600 Healt
in salita · +3.04%
EXH9›
iShares STOXX Europe 600 Utili
in salita · +0.58%
EXH4›
iShares STOXX Europe 600 Indus
in calo · -0.41%
EXH1›
iShares STOXX Europe 600 Oil &
in calo · -0.55%
EXV3›
iShares STOXX Europe 600 Techn
in calo · -0.55%
EXV1›
iShares STOXX Europe 600 Banks
in calo · -2.25%
EXV6›
iShares STOXX Europe 600 Basic
in calo · -2.62%
05
Buy confermati
alla settimana di confermaSette acquisti partiti la settimana scorsa hanno superato la settimana di conferma chiudendo in positivo, e la geografia dice già qualcosa: cinque sono americani, due brasiliani, nessuno europeo. La conferma conta perché la seconda settimana è il primo vero banco di prova di un segnale, e questa volta l'ha attraversata il giorno del rialzo dei tassi. L'impronta americana è tecnologica e volatile: Micron guida con la Forza più alta del gruppo, seguita da Qualcomm, ricomprata dal mercato subito dopo il crollo dei semiconduttori di lunedì, poi Roblox, GameStop e Meta, l'unica delle sette con una notizia societaria addosso. Dal Brasile arrivano Sabesp, utility idrica, e Gerdau, siderurgia. Che l'Europa resti a zero, nella settimana in cui quattro dei suoi indici sono in vendita, è coerente: là la conferma non è arrivata perché i segnali nuovi quasi non ci sono stati. Vale la pena aprire le singole schede prima di trarne conclusioni.
1
MU
Micron Technology, Inc.
Forza 87
›
2
QCOM
QUALCOMM Incorporated
Forza 79
›
3
RBLX
Roblox Corp. Class A
Forza 74
›
4
GME
GameStop Corp. Class A
Forza 70
›
5
META
Meta Platforms Inc Class A
Forza 66
›
Nessuno questa settimana
1SBSP3
Companhia de Saneamento Basico do Estado de Sao Paulo SABESP
Forza 66
›
2
GGBR4
Gerdau S.A. Pfd
Forza 59
›
06
Classifiche del Ranker
Top per Forza del SegnaleTre soli nuovi acquisti americani, e tutti e tre chiedono pazienza più che entusiasmo. In testa MARA Holdings, che balza del 10,5% e si ferma appena sotto il massimo delle ultime 7 sedute: è quella la soglia che accende il segnale, e in chiusura non è ancora stata superata. Arriva da un rimbalzo del 23% sulla media a 20 giorni e da tre settimane di compratori, ma la price action è ampia e il nostro modello giudica l'apertura ad alto rischio. Segue Virgin Galactic, più 5,1% sulla settimana con il MACD tornato sopra la sua linea dopo 10 settimane sotto, anche se sul giornaliero i compratori valgono appena un terzo degli scambi. Chiude Apple, quinta settimana di rialzo di fila e più 1,2%, con l'istogramma in crescita da un mese: lavora però a meno del 3% dal massimo storico, e le candele di rifiuto suggeriscono di misurare l'ingresso. Tre segnali freschi, nessuno dei quali va inseguito.
Centosedici acquisti americani ancora aperti, e il vertice della classifica è una lezione di gestione. Fortinet strappa l'8,8% in settimana con i compratori al 61% dei volumi e quattro minimi crescenti sul giornaliero: il trade corre oltre il 96% dall'apertura. Zscaler fa anche meglio sulla settimana, più 19,9%, con la price action senza un solo segnale di attenzione e il guadagno al 30,5%: è il volto della rotazione verso la sicurezza informatica che ha attraversato tutta la settimana. Snowflake riprende gli scambi ai venditori dopo due settimane e sale dell'1%, ma l'indicatore di forza relativa a 73 resta in ipercomprato e il trade viaggia già a più 93%. Oscar Health, a più 122%, vede il MACD scendere sotto la sua linea per la prima volta dopo 22 settimane. E Dell tira il fiato dopo due settimane da più 14,9% e più 8,2%, con il trade a più 283%. Su questi nomi il lavoro non è aprire: è difendere quello che c'è.
Il lato vendite è dove sta la notizia della settimana: 39 nuovi segnali, e i primi della classifica portano tutti la Forza al massimo. Constellation Energy cede il 10,5% con i venditori dominanti in modo estremo e il flusso di denaro passato in negativo: sette giorni fa era un acquisto che perdeva colpi, ora è il primo dei 155 segnali di vendita americani. Fiserv perde l'8,5% e chiude a ridosso del minimo di 90 sedute, con gli acquisti sotto un quarto dei volumi. SLB lascia l'8,8% nella settimana in cui il greggio ha corso: i produttori hanno smesso di seguire la materia prima. Accanto ai nuovi ci sono i ribassi già maturi: Opendoor chiude la quinta settimana negativa di fila con l'89% degli scambi in vendita e lo short oltre il 43% di guadagno, mentre l'ETF sugli industriali americani segna la quarta settimana di segnale con un calo ordinato dell'1,5%. Casi da studiare, non da inseguire a freddo.
L'Europa produce due soli nuovi acquisti, e li produce nella settimana in cui il suo indice principale passa in vendita: già questo dice quanto sia stretta la selezione. Tesco chiude più 2,3% e capovolge il quadro dopo cinque settimane di segnale di vendita, ma nella candela settimanale i venditori restano avanti e l'indicatore di direzione scende da sette settimane: un ingresso da misurare, non da riempire. INWIT tira il fiato dopo tre settimane di rialzo, meno 0,2%, e anche qui la novità è il cambio di segno: la vendita si è chiusa e l'acquisto è scattato. Il MACD è sopra la sua linea da nove settimane, ma il flusso di denaro resta negativo da sedici, e l'innesco vale soltanto sopra il massimo delle ultime sette sedute. Due nomi difensivi — distribuzione alimentare e torri per le telecomunicazioni — che meritano uno sguardo proprio perché non somigliano al resto del listino.
Cinquantatré acquisti europei restano aperti mentre gli indici del continente passano in vendita, e il contrasto merita attenzione. Guida SAP, che recupera il 3,3% dopo due settimane di calo e resta a più 16% dall'apertura: nella candela settimanale i venditori sono però avanti per la terza volta di fila, e il flusso di denaro, pur positivo, continua a raffreddarsi. Capgemini rimbalza dell'1,4% dopo il meno 3,3% precedente, con gli acquisti ancora sotto un quarto dei volumi. Bayer è il caso che cambia di più: il MACD scende sotto la sua linea dopo undici settimane e i venditori arrivano all'83% degli scambi, con il trade ridotto a più 2,3%. Fincantieri chiude quasi ferma ma rimbalza del 2% sulla media a 20 sedute, a più 7,4% dall'apertura, e Eni arriva all'ottava settimana a più 4,3%, costruendo minimi crescenti sul giornaliero. Posizioni mature, da accompagnare nome per nome.
Sessantacinque segnali di vendita europei ancora vivi, e il vertice racconta un ribasso ordinato più che una fuga. Saint-Gobain cede il 3,4% e porta a sei le settimane consecutive in calo, con quattro massimi decrescenti sul giornaliero e la Forza del Segnale al massimo: è la discesa più regolare del gruppo. Buzzi chiude la terza settimana in rosso, meno 4,1%, con il 93% dei volumi dalla parte dei venditori contro l'82% di sette giorni fa, e lo short al 14,7% di guadagno. Moncler lascia il 3,2% e l'88% degli scambi va in vendita, il dato più estremo del mese, con il segnale in gestione da 27 settimane e quasi il 17% di guadagno. Air Liquide scende del 2% nella seconda settimana di calo, e Stellantis perde il 10% appena due settimane dopo una candela in cui i compratori controllavano il 93% dei volumi: lo short è oltre il 28%. Posizioni da sorvegliare, non ingressi da cercare qui.
Ventuno posizioni aperte nel resto del mondo, tutte brasiliane, e la settimana le ha divise in due. Sul lato difficile Companhia Siderurgica Nacional cede il 12,2% e chiude una serie di quattro settimane in rialzo, con i venditori dominanti in modo estremo e il flusso di denaro sotto lo zero: il segnale resta primo della classifica, ma la price action segnala distribuzione. MRV Engenharia perde l'8,9% e vede il guadagno del trade quasi azzerarsi, mentre Usiminas lascia il 6,5% e riceve dal modello un avviso di uscita anticipata. Sul lato opposto Cyrela sale del 2,7% costruendo quattro minimi crescenti sul giornaliero, con il trade a più 15,9%, e Light chiude a meno 4% ma rimbalza del 4% sulla media a 20 sedute, a più 12% dall'ingresso. Siderurgia in affanno, costruzioni e utility che tengono: un blocco da leggere nome per nome, mai in blocco.
Nove segnali di vendita nel resto del mondo, e quasi tutti raccontano un ribasso che perde velocità. L'eccezione è Braskem, che cede il 16,3% dopo essersi spinta fin sul Punto di Inversione e da lì essere stata respinta: sette giorni fa i compratori avevano il 75% dei volumi, ora il 96% degli scambi è in vendita e lo short si avvicina al 50% di guadagno. Gli altri quattro vanno nella direzione opposta. Cosan cede l'1,4% ma vede i volumi cambiare lato, con il 68% degli scambi in acquisto dopo il 97% in vendita della settimana prima, e lo short resta in perdita del 10,3%. Ambev perde l'1,5% con i venditori all'86%, Lojas Renner l'1,4% per la seconda settimana con lo short oltre il 15%, ed Even Construtora chiude la quarta settimana in calo con un corpo ridotto e i venditori scesi dal 97% al 68%. Ribassi maturi, più da sorvegliare che da aprire.
Nota metodologica — Nulla di quanto scritto costituisce consulenza finanziaria, sollecitazione all'acquisto o alla vendita di strumenti finanziari, né raccomandazione di alcun tipo. Le performance passate non sono indicative di risultati futuri. Il trading comporta rischi significativi di perdita; l'utente opera sotto la propria responsabilità. La forza del Segnale è un framework analitico interno usato solo per ordinare la qualità tecnica relativa all'interno del paniere. © Fabio Gentili.